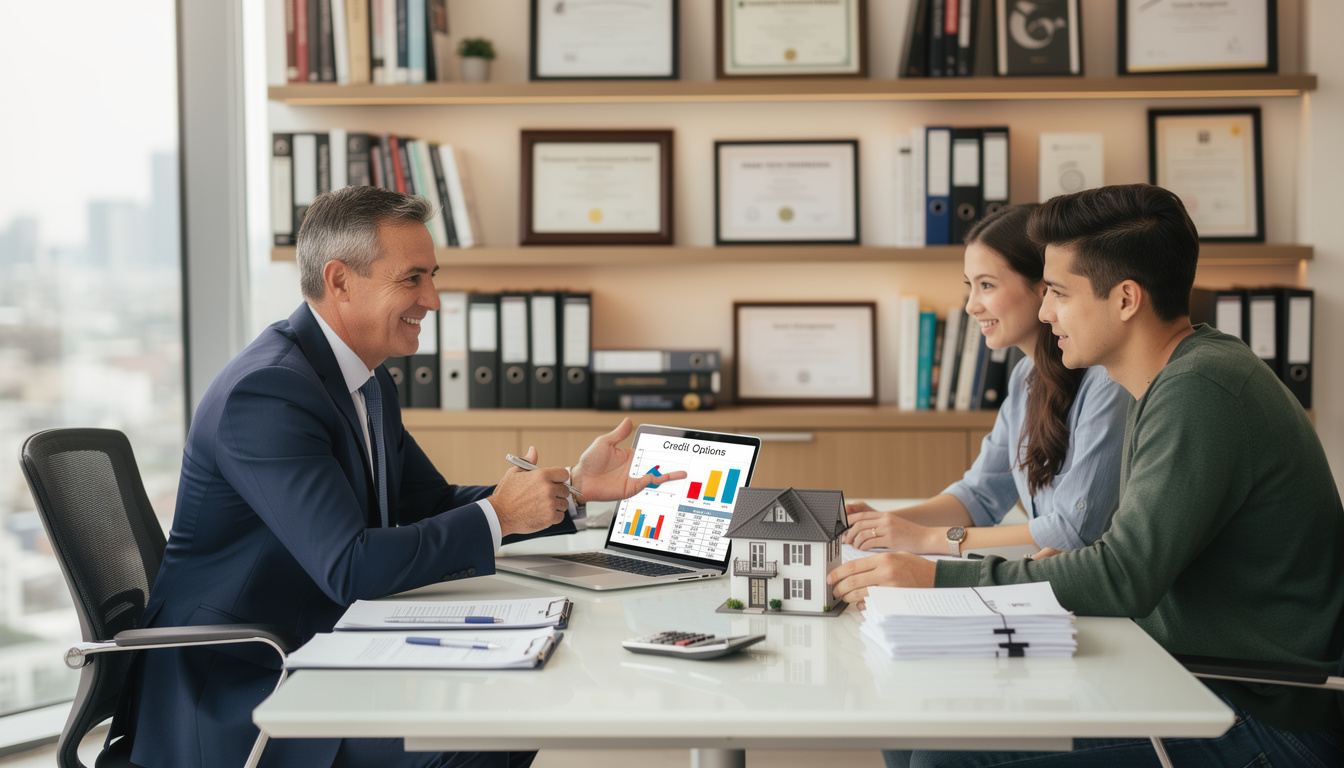
Le rôle du courtier en crédit dans vos démarches
En bref :
- Le courtier en crédit agit comme intermédiaire entre l’emprunteur et les banques pour dénicher les recherche de meilleures offres et optimiser les conditions de financement.
- Grâce à son réseau et à son expertise, il facilite la négociation de taux et peut réduire le coût total du prêt immobilier.
- Il propose un accompagnement client complet, de l’analyse de dossier à la signature, en gagnant un temps précieux.
- Les honoraires varient selon le statut du courtier; la plupart sont rémunérés au succès, ce qui peut rendre l’offre rentable sur le long terme.
- Pour les seniors ou les profils sensibles, recourir à un courtier peut simplifier l’accès au financement et optimiser l’assurance emprunteur.
Le rôle du courtier en crédit est de faciliter vos démarches et de vous aider à accéder au financement adapté à votre situation. En 2026, dans un marché où les taux fluctuent et où les critères d’octroi évoluent d’une banque à l’autre, cet accompagnement devient particulièrement précieux. Le courtier décode les offres des banques, compare les solutions de financement et vous présente les options les plus pertinentes en fonction de votre projet de prêt immobilier, de votre apport et de votre capacité d’emprunt. En pratique, il analyse votre dossier, évalue les taux et les frais associés, puis vous conseille sur le choix le plus rentable et le moins contraignant. Son objectif est clair : vous faire gagner du temps et réduire le coût total du crédit, tout en veillant à la fiabilité du montage.
Le rôle du courtier en crédit dans vos démarches : comprendre et optimiser votre financement en 2026
Qui est le courtier en crédit et quelles sont ses missions ?
Le courtier en crédit est un intermédiaire indépendant qui met en relation l’emprunteur et les banques pour trouver les meilleures conditions de financement. Son travail repose sur une analyse précise de votre analyse de dossier, une comparaison des offres du marché et une négociation de taux efficace. Grâce à son réseau, il peut accéder à des propositions différenciées et personnaliser les conseils selon votre profil et vos projets. L’objectif est de vous faire gagner du temps et d’économiser sur le coût total du prêt, tout en vous accompagnant pas à pas jusqu’à la signature.
Pour approfondir les mécanismes et les coûts, n’hésitez pas à consulter financer l’achat immobilier et des stratégies pour négocier les taux.
Différence entre courtier immobilier et conseiller bancaire
Le courtier est un intermédiaire indépendant capable de comparer plusieurs offres et de négocier les meilleures conditions. En face, le conseiller bancaire travaille pour une seule banque et reste limité à ses produits. Cette distinction est essentielle : le courtier peut chercher ailleurs si l’offre de votre banque n’est pas compétitive, ce qui peut faire pencher la balance en votre faveur sur le coût total du financement.
En plus du plan financier, le courtier assure un accompagnement client global et une gestion des démarches qui peut grandement alléger votre parcours. Pour mieux comprendre les coûts et les avantages, voir améliorer le dossier de prêt et critères pour choisir son crédit auto.
- Le courtier compare les offres et négocie les meilleures conditions.
- Il centralise les échanges avec les banques pour gagner du temps.
- Il peut réduire les frais annexes (assurance emprunteur, frais de dossier) par une meilleure structure du prêt.
Types de courtiers et différence entre indépendants, réseaux et en ligne
On distingue principalement les courtiers indépendants et ceux qui font partie d’un réseau. L’indépendant privilégie un service sur mesure et une relation de proximité, tandis que le réseau offre souvent des volumes plus importants et des tarifs plus compétitifs grâce aux partenariats. Le courtier en ligne peut proposer des services digitalisés et des frais réduits, mais avec un accompagnement parfois moins étoffé. Le choix dépend de votre besoin d’accompagnement personnalisé versus l’accès à des taux très compétitifs grâce à des volumes.
Pour élargir vos options, consultez des stratégies pour négocier les taux et découvrez le calcul du taux effectif global afin d’avoir une vision claire du coût réel du crédit.
Coût et rémunération d’un courtier en crédit: ce qu’il faut savoir
La majorité des courtiers est rémunérée au succès. Les frais de courtage représentent généralement entre 1 et 2 % du montant emprunté, avec un minimum souvent autour de 1 000 à 2 000 €. En parallèle, une commission bancaire peut s’ajouter, typiquement entre 0,5 et 1 %. Pour le client, cela se traduit par une économie potentielle sur le coût total du prêt, surtout si le courtier parvient à obtenir un taux plus bas. En moyenne, on estime une réduction du coût total du crédit de 10 à 15 % grâce à ce service d’optimisation.
| Type de courtier | Frais de courtage | Commission bancaire | Services inclus |
|---|---|---|---|
| Indépendant | 1 % – 2 % du prêt (min 1 500 €) | 0,5 % – 1 % | Accompagnement personnalisé, négociation sur-mesure |
| Réseau | Frais fixes entre 1 000 € et 2 000 € | 1 % du prêt | Accès à des taux négociés grâce aux volumes |
| En ligne | Souvent gratuit ou 500 € – 1 500 € | 1 % du prêt | Service digitalisé, accompagnement limité |
Le choix entre indépendants, réseaux ou services en ligne dépend de vos priorités: personnalisation, coût et disponibilité. Pour un aperçu rapide des coûts et des gains possibles, vous pouvez parcourir améliorer votre dossier prêt bancaire.
Les documents à fournir et les étapes clés d’une mission de courtage
Pour démarrer, préparez un dossier clair et complet: pièce d’identité, justificatif de domicile, relevés de comptes, avis d’imposition, bulletins de retraite le cas échéant, et tout document relatif à vos prêts en cours. Plus votre dossier est structuré, plus les banques réagiront rapidement et avec de meilleures propositions. Les étapes typiques d’une mission de courtage incluent l’analyse du besoin, le montage du dossier, la mise en concurrence des banques, la négociation, puis l’accompagnement jusqu’à la signature.
- Analyse de votre capacité d’emprunt et des contraintes (assurance emprunteur, durée du prêt, garanties).
- Montage d’un dossier solide et cohérent.
- Comparaison des offres et négociation des meilleures conditions.
- Suivi jusqu’à la signature et au déblocage des fonds.
Pour gagner du temps, vous pouvez déjà numériser vos documents et prendre rendez-vous avec un courtier. Pour élargir vos possibilités, découvrez le prêt relais immobilier et les bénéfices potentiels lors de projets complexes.
Règles et cadre légal du courtier en financement
Le métier est strictement encadré. Le courtier doit être inscrit à l’ORIAS et détenir la carte IOBSP, garantissant la qualification et le cadre légal. Il est tenu d’informer clairement sur les frais et les liens avec les banques partenaires avant toute signature et doit souscrire une assurance responsabilité civile professionnelle pour se protéger et protéger les clients. Le cadre vise à assurer transparence, conseil et protection du consommateur, éléments essentiels pour une relation de confiance et une gestion des risques efficace.
Pour en savoir plus sur les exigences et les certifications, vous pouvez lire les pages spécialisées et les guides pratiques disponibles sur les sites d’actualités financières et juridiques. Si vous souhaitez approfondir le cadre légal et les obligations des courtiers, consultez des ressources dédiées à l’évaluation des risques et à la conformité.
Les compétences clés d’un bon courtier et pourquoi elles comptent en 2026
Un bon courtier allie une maîtrise technique approfondie et une écoute active. Il nourrit une excellente connaissance du marché et des critères des banques, assure une rigueur organisationnelle pour ne rien laisser au hasard, et sait communiquer clairement les options et les risques. Son approche, souvent décrite comme un véritable chef d’orchestre, permet d’aligner les attentes du client avec les possibilités du marché et d’éviter les pièges courants comme les frais cachés ou les clauses obscures. En 2026, l’intégration des outils numériques et l’analytique avancée renforcent encore son rôle stratégique dans la réussite des projets immobiliers et des restructurations de crédit.
Fiabilité et choix du bon courtier: critères et conseils
Pour choisir le bon partenaire, vérifiez l’enregistrement ORIAS, la détention de la carte IOBSP et la transparence des frais. Considérez la taille et la diversité du réseau, la spécialisation selon votre type de financement et l’expérience client. Demandez des avis, des cas pratiques et une explication claire de leur méthode et de leurs honoraires. Un bon courtier saura expliquer le processus, vous proposer une stratégie adaptée et vous accompagner jusqu’à l’aboutissement du financement.
Utiliser le courtier comme levier de stratégie financière
Le courtier peut être un levier majeur pour votre financement, que ce soit pour un prêt immobilier, un rachat de crédit ou un financement professionnel. En 2026, les perspectives de financement restent favorable à ceux qui bénéficient d’un accompagnement de qualité, d’une simulation de crédit et d’une analyse de dossier soignée. L’objectif est de sécuriser une offre compétitive, adaptée à votre profil et à vos objectifs, tout en optimisant les coûts et la gestion des démarches.
Pour continuer votre parcours, vous pouvez explorer des ressources dédiées à l’assurance et au financement, par exemple assurances et devis auto en ligne et financer l’achat immobilier.
Tableau récapitulatif des coûts et services
| Type de courtier | Frais de courtage | Commission bancaire | Services inclus |
|---|---|---|---|
| Indépendant | 1 % – 2 % du prêt (min 1 500 €) | 0,5 % – 1 % | Accompagnement personnalisé, négociation sur-mesure |
| Réseau | Frais fixes entre 1 000 € et 2 000 € | 1 % du prêt | Accès à des taux négociés grâce aux volumes |
| En ligne | Souvent gratuit ou 500 € – 1 500 € | 1 % du prêt | Service digitalisé, accompagnement limité |
Pour plus de précisions, l’outil de simulation de crédit permet d’ajuster rapidement les hypothèses et d’évaluer l’impact des choix sur le coût total du financement. Vous pouvez aussi consulter des ressources sur calcul du taux effectif global pour comprendre le coût réel du crédit.
FAQ
Le courtier en crédit est-il nécessaire pour obtenir un prêt immobilier ?
Non, mais il peut augmenter significativement vos chances d’obtenir une offre adaptée et à meilleur coût en centralisant les offres et en menant les négociations à votre place.
Comment savoir si un courtier est fiable et indépendant ?
Vérifiez l’inscription à l’ORIAS, la carte IOBSP et demandez des références clients. Assurez-vous que les frais et les modalités de rémunération sont clairement expliqués dès le premier rendez-vous.
Quel est le coût moyen d’un courtier et est-ce rentable ?
Les frais de courtage oscillent entre 1 % et 2 % du montant emprunté; la rémunération bancaire peut s’ajouter. Sur le long terme, une réduction du taux de 0,2 à 0,5 % peut générer des économies substantielles, compensant souvent les frais.
Comment se déroule une mission typique d’un courtier ?
Analyse du besoin, montage du dossier, mise en concurrence des banques, négociation des conditions, puis accompagnement jusqu’à la signature et la mise en place du prêt.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Nathalie Vincent
Spécialiste comparaison auto depuis 18 ans, experte tarification, conseillère optimisation budgets assurance.
Articles similaires
Les étapes pour préparer une demande de crédit réussie
En bref : Dans un contexte financier en évolution, préparer une demande de crédit devient un exercice de stabilité et...
Financer un achat immobilier sans apport : est-ce possible
Dans le paysage immobilier actuel, acheter sans apport personnel peut sembler audacieux, voire inaccessible. Pourtant, avec une préparation attentive du...
Comment obtenir un crédit immobilier en 2026
En bref Dans ce contexte de 2026, l’accès au crédit immobilier est conditionné par une combinaison de facteurs économiques et...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Crédit & Financement
Financement immobilier locatif : quels avantages fiscaux
En bref Le financement immobilier locatif est plus qu’un achat: c’est un véritable levier patrimonial.…
Les étapes pour préparer une demande de crédit réussie
En bref : Dans un contexte financier en évolution, préparer une demande de crédit devient…
Les solutions de financement pour les professions libérales
Le financement des professions libérales est un enjeu clé pour lancer, développer et pérenniser une…
Financement vert : comment emprunter pour un projet écologique
En bref Résumé d’ouverture Dans un contexte où la transition écologique s’impose comme une priorité,…
✍️ Articles du même auteur
Découvrez d'autres articles de Nathalie Vincent
Jean-Marc Généreux face au deuil : retour sur la maladie auto-immune qui a emporté sa sœur Isabelle après trente ans
Jean-Marc Généreux, juré de l’émission Danse avec les stars, traverse une période particulièrement difficile après…
Comment prouver que votre voisin a rayé votre voiture en l’absence de témoin ?
Lorsque vous découvrez que votre véhicule a été rayé sur le parking, la situation peut…
L’opération USI marque une nouvelle étape dans la consolidation rapide du secteur de l’assurance
Dans le paysage dynamique du secteur de l’assurance, l’opération USI représente une avancée significative. Avec…
Comment choisir sa voiture en fonction des primes écologiques
Résumé d’ouverture Les voitures particulières restent un levier majeur pour réduire les émissions de CO2…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches