Comment réduire sa prime d’assurance auto après l’été : conseils pratiques
Après les vacances estivales, de nombreux automobilistes se retrouvent avec des primes d’assurance auto souvent trop élevées. Les frais d’assurance peuvent parfois sembler obscurs, et il est fréquent que des assurés ignorent les détails qui influencent leur montant. Pourtant, il existe plusieurs manières de réduire ces coûts tout en maintenant une couverture adéquate. Voici des conseils pratiques pour alléger votre prime d’assurance.
Comprendre la prime d’assurance auto : ce qui influence son montant
Avant de chercher à diminuer votre prime, il est essentiel de saisir ce qui la constitue. La prime d’assurance auto se définit comme le montant à verser pour bénéficier des garanties prévues dans le contrat sur une période d’un an. Ce montant varie en fonction de plusieurs éléments, notamment :
- Les garanties souscrites : le choix entre des garanties de base ou des options plus étendues impacte directement le coût.
- Le coefficient de réduction-majoration : également appelé bonus-malus, ce facteur prend en compte votre historique de sinistres.
- La valeur du véhicule : le type et la valeur de la voiture influencent également la prime, un modèle haut de gamme ayant souvent une prime plus élevée.
- Les frais de gestion : chaque compagnie d’assurance applique ses propres frais qui peuvent varier.
- Les évolutions législatives : des hausses des taxes ou des frais peuvent également influencer le tarif.
| Élément | Impact sur la prime |
|---|---|
| Garanties souscrites | Augmentation possible |
| Coefficient de réduction-majoration | Variable selon sinistres |
| Type de véhicule | Prix plus élevé pour modèles premium |
| Frais de gestion | Peut varier selon l’assureur |
| Évolutions législatives | Augmentations prévisibles |
Méthodes pour baisser votre prime d’assurance auto
Il existe plusieurs stratégies pour alléger votre prime d’assurance après l’été. Ces méthodes vous permettront de réduire vos coûts tout en restant protégé :
- Choisissez une assurance adaptée : une couverture à la carte vous permet de sélectionner uniquement les options dont vous avez réellement besoin.
- Modifiez votre niveau de garanties : pour un véhicule d’une valeur inférieure, optez pour une assurance au tiers, suffisante selon votre situation.
- Augmentez vos franchises : cela peut réduire le coût de votre prime, à condition de pouvoir assumer une participation financière en cas de sinistre.
- Évitez de déclarer les petits sinistres : en prenant en charge vous-même certaines réparations, vous évitez de faire grimper votre coefficient bonus-malus.
- Établissez des mesures de sécurité : améliorer la sécurité de votre véhicule, comme un système antivol, peut entraîner une réduction de votre prime.
- Changez de véhicule : certains modèles peuvent bénéficier de primes inférieures.
- Optez pour un paiement annuel : cela peut donner droit à des réductions de 5 à 8 % sur votre prime.
Comparaison des offres d’assurance pour optimiser votre prime
Un autre point essentiel pour alléger votre prime est de mettre en concurrence les assureurs. Un comparatif régulier des contrats peut vous faire économiser plusieurs centaines d’euros par an. Les compagnies comme MAIF, Macif, GMF, et Allianz offrent des services variés qui peuvent répondre à vos besoins spécifiques. Il est crucial de bien analyser :
- Les garanties incluses (bris de glace, assistance, couverture conducteur)
- Les exclusions de garanties
- Les frais de gestion et les conditions spécifiques
| Assureur | Type de contrat | Estimation de prime |
|---|---|---|
| MAIF | Contrat de base | €600 |
| Macif | Contrat à la carte | €550 |
| GMF | Contrat tous risques | €800 |
| AXA | Contrat intermédiaire | €700 |
| Allianz | Contrat de base | €640 |
En 2025, il est judicieux de se rappeler que les offres évoluent constamment.
Agir sur sa situation personnelle pour diminuer sa prime
N’oubliez pas que des changements dans votre situation personnelle peuvent également influencer votre prime d’assurance :
- Changement de statut professionnel : un salarié peut bénéficier d’un tarif plus avantageux qu’un travailleur indépendant, par exemple.
- Ajoutez un conducteur expérimenté : mentionner quelqu’un ayant un bon historique de conduite peut également faire baisser le coût.
- Formation sur la conduite défensive : suivre des cours peut également permettre une réduction.
Ces conseils pratiques peuvent permettre non seulement d’alléger la charge financière, mais aussi d’assurer une couverture adaptée à vos besoins en 2025. En gardant un œil vigilant sur les évolutions du marché et un comparatif régulier des offres, vous pourrez optimiser votre contrat d’assurance avec succès. La concurrence entre assureurs, comme la Matmut, Crédit Agricole Assurances, MMA, ou Direct Assurance peut offrir des solutions sur-mesure.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Nathalie Vincent
Spécialiste comparaison auto depuis 18 ans, experte tarification, conseillère optimisation budgets assurance.
Articles similaires
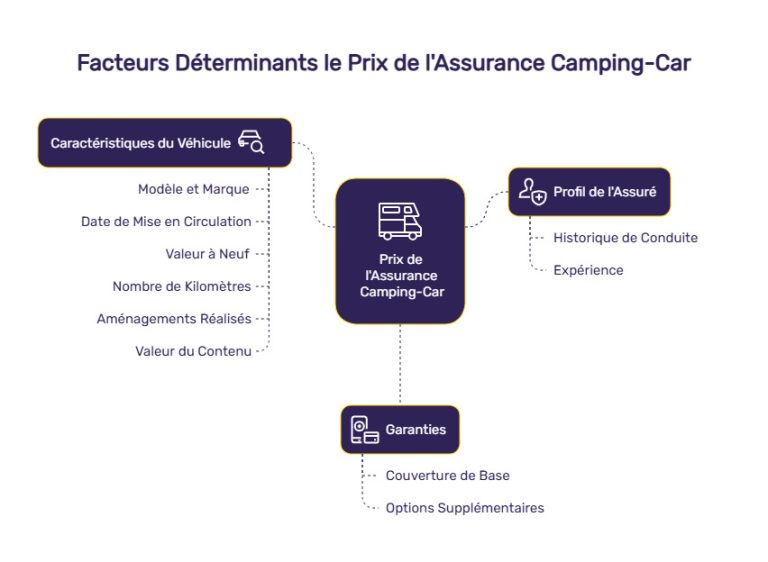
Assurance camping-car 2026 : notre comparatif pour dénicher la meilleure offre
Le camping-car séduit un nombre croissant d’automobilistes en quête de liberté et d’aventure sur les routes. Cependant, avant de prendre...
Déguisement d’ours, griffures factices, Rolls-Royce et Mercedes : trois individus condamnés pour une affaire hors du commun
Une affaire surprenante a récemment captivé l’attention du public américain. En Californie, trois individus ont été condamnés pour avoir orchestré...
Assurance, finance, santé, logement, énergie : Les grandes nouveautés qui transformeront votre quotidien en 2026
À l’aube de 2026, plusieurs réformes et innovations sont prévues dans les domaines de l’assurance, de la finance, de la...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Jean-Marc Généreux face au deuil : retour sur la maladie auto-immune qui a emporté sa sœur Isabelle après trente ans
Jean-Marc Généreux, juré de l’émission Danse avec les stars, traverse une période particulièrement difficile après…
Comment prouver que votre voisin a rayé votre voiture en l’absence de témoin ?
Lorsque vous découvrez que votre véhicule a été rayé sur le parking, la situation peut…
L’opération USI marque une nouvelle étape dans la consolidation rapide du secteur de l’assurance
Dans le paysage dynamique du secteur de l’assurance, l’opération USI représente une avancée significative. Avec…
Rentrée : 5 abonnements à annuler en septembre avant l’échéance gratuite pour éviter les frais
Septembre représente un moment crucial pour faire le point sur ses finances et ses abonnements.…
✍️ Articles du même auteur
Découvrez d'autres articles de Nathalie Vincent
Jean-Marc Généreux face au deuil : retour sur la maladie auto-immune qui a emporté sa sœur Isabelle après trente ans
Jean-Marc Généreux, juré de l’émission Danse avec les stars, traverse une période particulièrement difficile après…
Comment prouver que votre voisin a rayé votre voiture en l’absence de témoin ?
Lorsque vous découvrez que votre véhicule a été rayé sur le parking, la situation peut…
L’opération USI marque une nouvelle étape dans la consolidation rapide du secteur de l’assurance
Dans le paysage dynamique du secteur de l’assurance, l’opération USI représente une avancée significative. Avec…
Comment choisir sa voiture en fonction des primes écologiques
Résumé d’ouverture Les voitures particulières restent un levier majeur pour réduire les émissions de CO2…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches