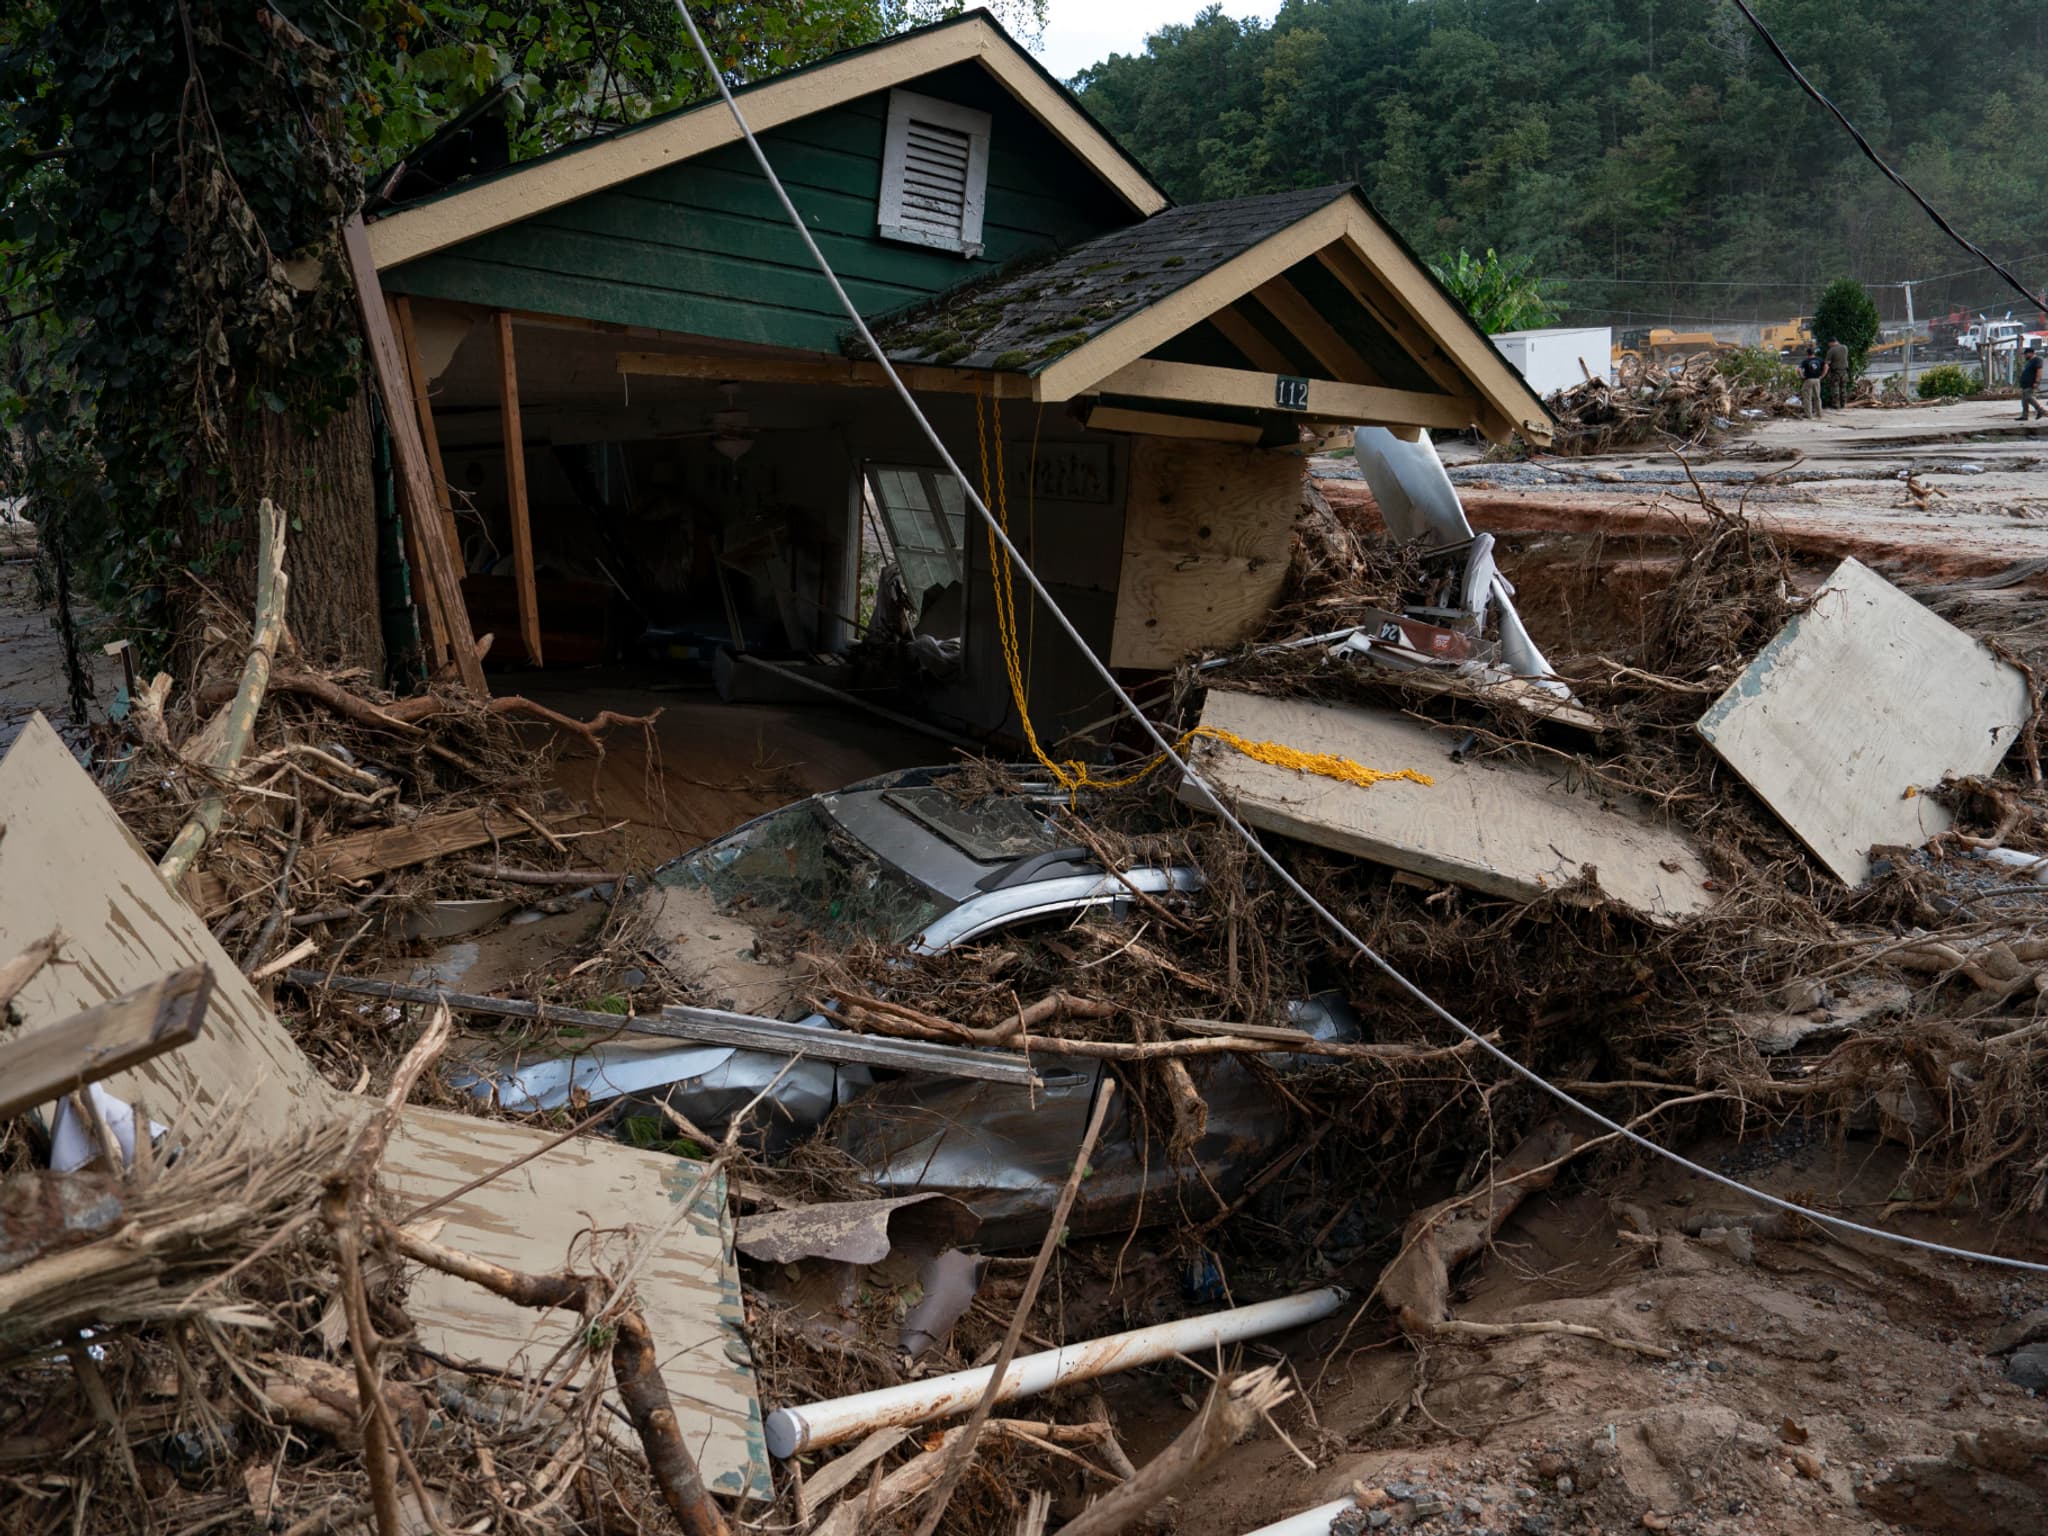
Après un incendie et un ouragan, ils doivent désormais débourser plus de 4 000 dollars par an : le lourd prix de la reconstruction
L’augmentation des coûts d’assurance après des catastrophes naturelles
La protection de son foyer est devenue un enjeu majeur pour de nombreux propriétaires américains. Un récent rapport révèle que les assurances habitation ont connu une augmentation nationale de 58% entre 2018 et 2024. Cette forte hausse n’est plus limitée aux régions côtières, traditionnellement touchées par des événements climatiques dévastateurs, comme en Floride. Elle s’étend maintenant à des zones qui se pensaient à l’abri.
Des exemples marquants : Tony Dunn et Dee Dee Buckner
Tony Dunn, qui a perdu sa maison en Californie lors de l’incendie Camp Fire en 2018, pensait avoir trouvé un havre de paix dans les montagnes de Caroline du Nord. Cependant, en 2024, l’ouragan Helene a frappé sa région, entraînant une augmentation de sa prime d’assurance de 30%, atteignant maintenant près de 4 400 dollars par an. Dunn témoigne de la surprise ressentie lorsque la facture est arrivée, mais il admet qu’il est difficile de se passer d’une telle protection.
Dans le comté de Henderson, l’augmentation a été encore plus marquée, avec des tarifs moyens de 1 979 dollars par an, reflétant une hausse de 86% sur la même période. Ce constat est également partagé par Dee Dee Buckner, qui envisage de ne pas renouveler son assurance habitation. Pour elle, l’impact financier est tel qu’elle redoute de ne plus pouvoir se le permettre si les coûts continuent d’augmenter.
Le changement climatique et ses conséquences sur les primes d’assurance
Le changement climatique joue un rôle crucial dans l’évolution des événements climatiques extrêmes. Les dégâts engendrés par des catastrophes naturelles comme les ouragans obligent les compagnies d’assurance à revoir leurs tarifs. L’ouragan Helene, qui a causé plus de 250 morts, n’a pas directement touché la maison de Dunn, mais les dommages importants dans son voisinage ont été suffisants pour justifier des augmentations tarifaires.
Dans le cœur des États-Unis, des régions comme l’Iowa et le Nebraska subissent également des augmentations significatives entourant les frais d’assurance, respectivement de 54% et 20% entre 2023 et 2025. Cela témoigne d’une tendance générale où même les zones auparavant protégées commencent à subir les conséquences des aléas climatiques.
Les défis financiers pour les propriétaires
Selon une étude de 2025, le foyer moyen américain est actuellement sous-assuré lors de la contraction d’un prêt immobilier, ne couvrant que 70% des coûts de reconstruction par l’assurance. Ce manque de couverture est préoccupant, car les frais associés à la reconstruction après un sinistre peuvent rapidement dépasser les estimations initiales. La pression des compagnies d’assurance pour augmenter leurs prix en raison des risques croissants liés aux catastrophes naturelles crée une situation complexe pour de nombreux propriétaires.
- Primes d’assurance en hausse constante.
- Manque de couverture pour de nombreux foyers.
- Impact direct des catastrophes sur le coût des assurances.
- Soucis financiers croissants pour les propriétaires.
La prévention des pertes : quel avenir pour les assurances ?
Alors que les catastrophes deviennent plus fréquentes et intenses, la notion de zones à faible risque est remise en question. Les compagnies d’assurance, confrontées à des coûts de réassurance en hausse, optent parfois pour des stratégies d’abandon de régions entières, réduisant ainsi la concurrence et augmentant les coûts pour les assurés. Sarah Dickerson, chercheuse au centre de réflexion Institut Kenan, souligne que « le climat est le facteur structurant le plus important » dans cette dynamique.
| État | Augmentation des primes d’assurance (2018-2024) | Prix moyen en 2024 |
|---|---|---|
| Caroline du Nord | 86% | 1 979 dollars |
| Iowa | 54% | Estimé à 1 800 dollars |
| Nebraska | 20% | Estimé à 1 500 dollars |
Face à ces défis, il est essentiel pour les propriétaires d’explorer les options d’aide financière pour mieux gérer ces coûts. La résilience face aux catastrophes naturelles nécessite une préparation adaptée et une prise de conscience croissante des enjeux liés à l’assurance.
Investir dans une couverture adéquate peut éviter des pertes financières futures alors que les catastrophes naturelles continuent d’influencer le secteur de l’assurance, laissant de nombreux propriétaires dans une situation précaire.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Nathalie Vincent
Spécialiste comparaison auto depuis 18 ans, experte tarification, conseillère optimisation budgets assurance.
Articles similaires
Automobile : les statistiques d'assurance révèlent une conduite française plus sage qu'on ne le pense
Les dernières données sur l’assurance automobile mettent en lumière un paradoxe intéressant : les conducteurs français semblent plus prudents qu’ils...
Automobile : les tendances de l’assurance à retenir en novembre 2025
Avec des changements profonds dans le domaine de l’assurance automobile, novembre 2025 se révèle être un mois clé pour les...
Disparition d’une voiture emportée par la crue : le refus surprenant de son assurance
Le phénomène des crues et des inondations a un impact dévastateur sur de nombreuses régions, comme l’illustre la récente disparition...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Jean-Marc Généreux face au deuil : retour sur la maladie auto-immune qui a emporté sa sœur Isabelle après trente ans
Jean-Marc Généreux, juré de l’émission Danse avec les stars, traverse une période particulièrement difficile après…
Comment prouver que votre voisin a rayé votre voiture en l’absence de témoin ?
Lorsque vous découvrez que votre véhicule a été rayé sur le parking, la situation peut…
L’opération USI marque une nouvelle étape dans la consolidation rapide du secteur de l’assurance
Dans le paysage dynamique du secteur de l’assurance, l’opération USI représente une avancée significative. Avec…
Rentrée : 5 abonnements à annuler en septembre avant l’échéance gratuite pour éviter les frais
Septembre représente un moment crucial pour faire le point sur ses finances et ses abonnements.…
✍️ Articles du même auteur
Découvrez d'autres articles de Nathalie Vincent
Jean-Marc Généreux face au deuil : retour sur la maladie auto-immune qui a emporté sa sœur Isabelle après trente ans
Jean-Marc Généreux, juré de l’émission Danse avec les stars, traverse une période particulièrement difficile après…
Comment prouver que votre voisin a rayé votre voiture en l’absence de témoin ?
Lorsque vous découvrez que votre véhicule a été rayé sur le parking, la situation peut…
L’opération USI marque une nouvelle étape dans la consolidation rapide du secteur de l’assurance
Dans le paysage dynamique du secteur de l’assurance, l’opération USI représente une avancée significative. Avec…
Comment choisir sa voiture en fonction des primes écologiques
Résumé d’ouverture Les voitures particulières restent un levier majeur pour réduire les émissions de CO2…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches