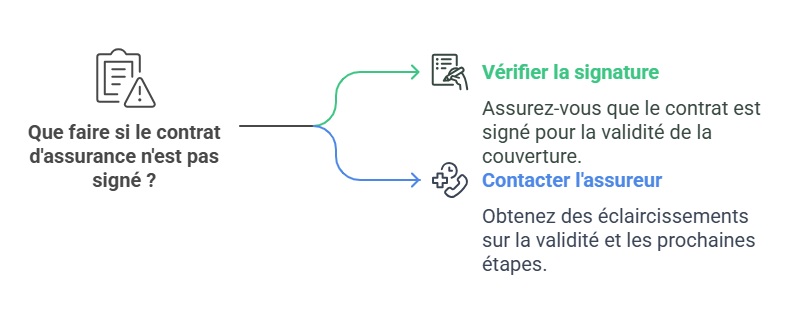
Assurance : quand un contrat reste valide sans signature
Dans le domaine de l’assurance, la question de la validité d’un contrat sans signature soulève souvent des interrogations. Contrairement aux idées reçues, une non-signature ne remet pas toujours en cause l’engagement des parties.
La nature consensuelle des contrats d’assurance
Un contrat d’assurance est classé comme un contrat « consensuel », signifiant qu’il peut être établi si les deux parties s’accordent sur les conditions générales et les termes du contrat. Dès lors, la signature n’est pas absolument requise pour prouver l’existence de l’accord.
Exemple d’un litige lié à une non-signature
Une affaire récente examinée par la Médiation de l’Assurance illustre ce point. En 2019, un assuré avait souscrit à une assurance de protection juridique. En 2023, il a refusé de payer sa cotisation annuelle, arguant qu’il n’avait jamais signé le contrat, et demandant l’annulation de l’appel de prime.
Conditions de validité d’un contrat sans signature
La validité d’un contrat d’assurance sans signature repose principalement sur la preuve de consentement entre l’assureur et l’assuré. Plusieurs éléments doivent être pris en compte :
- Demande initiale de couverture par l’assuré.
- Paiement des primes dans le temps.
- Comportement des parties indiquant acceptation tacite du contrat.
Détermination du consentement
Dans le cas de l’assuré en question, la Médiation a conclu que son comportement, à savoir le paiement des primes sur plusieurs années, était suffisant pour établir un engagement. L’absence de signature n’a pas entravé la reconnaissance du contrat.
Conséquences de la non-signature
Il est important de noter que la signature sert avant tout de preuve en cas de litige. En effet, une personne ayant bénéficié de la couverture d’assurance et ayant payé des cotisations ne peut raisonnablement prétendre que le contrat n’existe pas simplement parce qu’elle n’a pas signé.
| Éléments du contrat | Importance |
|---|---|
| Demande de souscription | Montre l’intention de l’assuré |
| Paiement des primes | Établit un lien de responsabilité |
| Correspondance entre parties | Indice d’acceptation tacite |
Récapitulatif des droits et responsabilités
Se poser la question de la validité d’un contract d’assurance non signé soulève des enjeux de droits et de responsabilités. Les assurés doivent être conscients que même sans signature, un engagement peut exister. De plus, les assureurs ont la responsabilité d’informer clairement leurs clients sur les modalités de renouvellement des contrats.
Pour ceux qui envisagent de souscrire à une assurance auto, il est fondamental de comprendre les implications de la non-signature. N’hésitez pas à consulter des ressources comme des guides d’assurance pour mieux vous préparer.
Enfin, si vous envisagez l’achat d’une voiture, faites attention aux arnaques potentielles en consultant des conseils fiables : Acheter une voiture sans arnaque.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Nathalie Vincent
Spécialiste comparaison auto depuis 18 ans, experte tarification, conseillère optimisation budgets assurance.
Articles similaires

Le marché des motos neuves s'effondre, mais l'occasion continue de briller !
Le secteur des deux-roues en 2025 traverse une phase délicate, semblable à celle observée dans l’automobile. Alors que les ventes...
BUTA célèbre 20 ans d'expertise au cœur de l'assurance automobile et de la transformation digitale en Tunisie - WMC
Le Bureau unifié automobile tunisien (BUTA) célèbre une étape majeure avec ses vingt ans d’existence. Cette institution a évolué d’une...
Assurance auto : les clés pour ne pas se faire court-circuiter sur vos indemnités
Lorsqu’un sinistre survient, les automobilistes peuvent rapidement se retrouver dans une situation délicate concernant leurs indemnités. Comprendre comment éviter d’être...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Jean-Marc Généreux face au deuil : retour sur la maladie auto-immune qui a emporté sa sœur Isabelle après trente ans
Jean-Marc Généreux, juré de l’émission Danse avec les stars, traverse une période particulièrement difficile après…
Comment prouver que votre voisin a rayé votre voiture en l’absence de témoin ?
Lorsque vous découvrez que votre véhicule a été rayé sur le parking, la situation peut…
L’opération USI marque une nouvelle étape dans la consolidation rapide du secteur de l’assurance
Dans le paysage dynamique du secteur de l’assurance, l’opération USI représente une avancée significative. Avec…
Rentrée : 5 abonnements à annuler en septembre avant l’échéance gratuite pour éviter les frais
Septembre représente un moment crucial pour faire le point sur ses finances et ses abonnements.…
✍️ Articles du même auteur
Découvrez d'autres articles de Nathalie Vincent
Jean-Marc Généreux face au deuil : retour sur la maladie auto-immune qui a emporté sa sœur Isabelle après trente ans
Jean-Marc Généreux, juré de l’émission Danse avec les stars, traverse une période particulièrement difficile après…
Comment prouver que votre voisin a rayé votre voiture en l’absence de témoin ?
Lorsque vous découvrez que votre véhicule a été rayé sur le parking, la situation peut…
L’opération USI marque une nouvelle étape dans la consolidation rapide du secteur de l’assurance
Dans le paysage dynamique du secteur de l’assurance, l’opération USI représente une avancée significative. Avec…
Comment choisir sa voiture en fonction des primes écologiques
Résumé d’ouverture Les voitures particulières restent un levier majeur pour réduire les émissions de CO2…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches