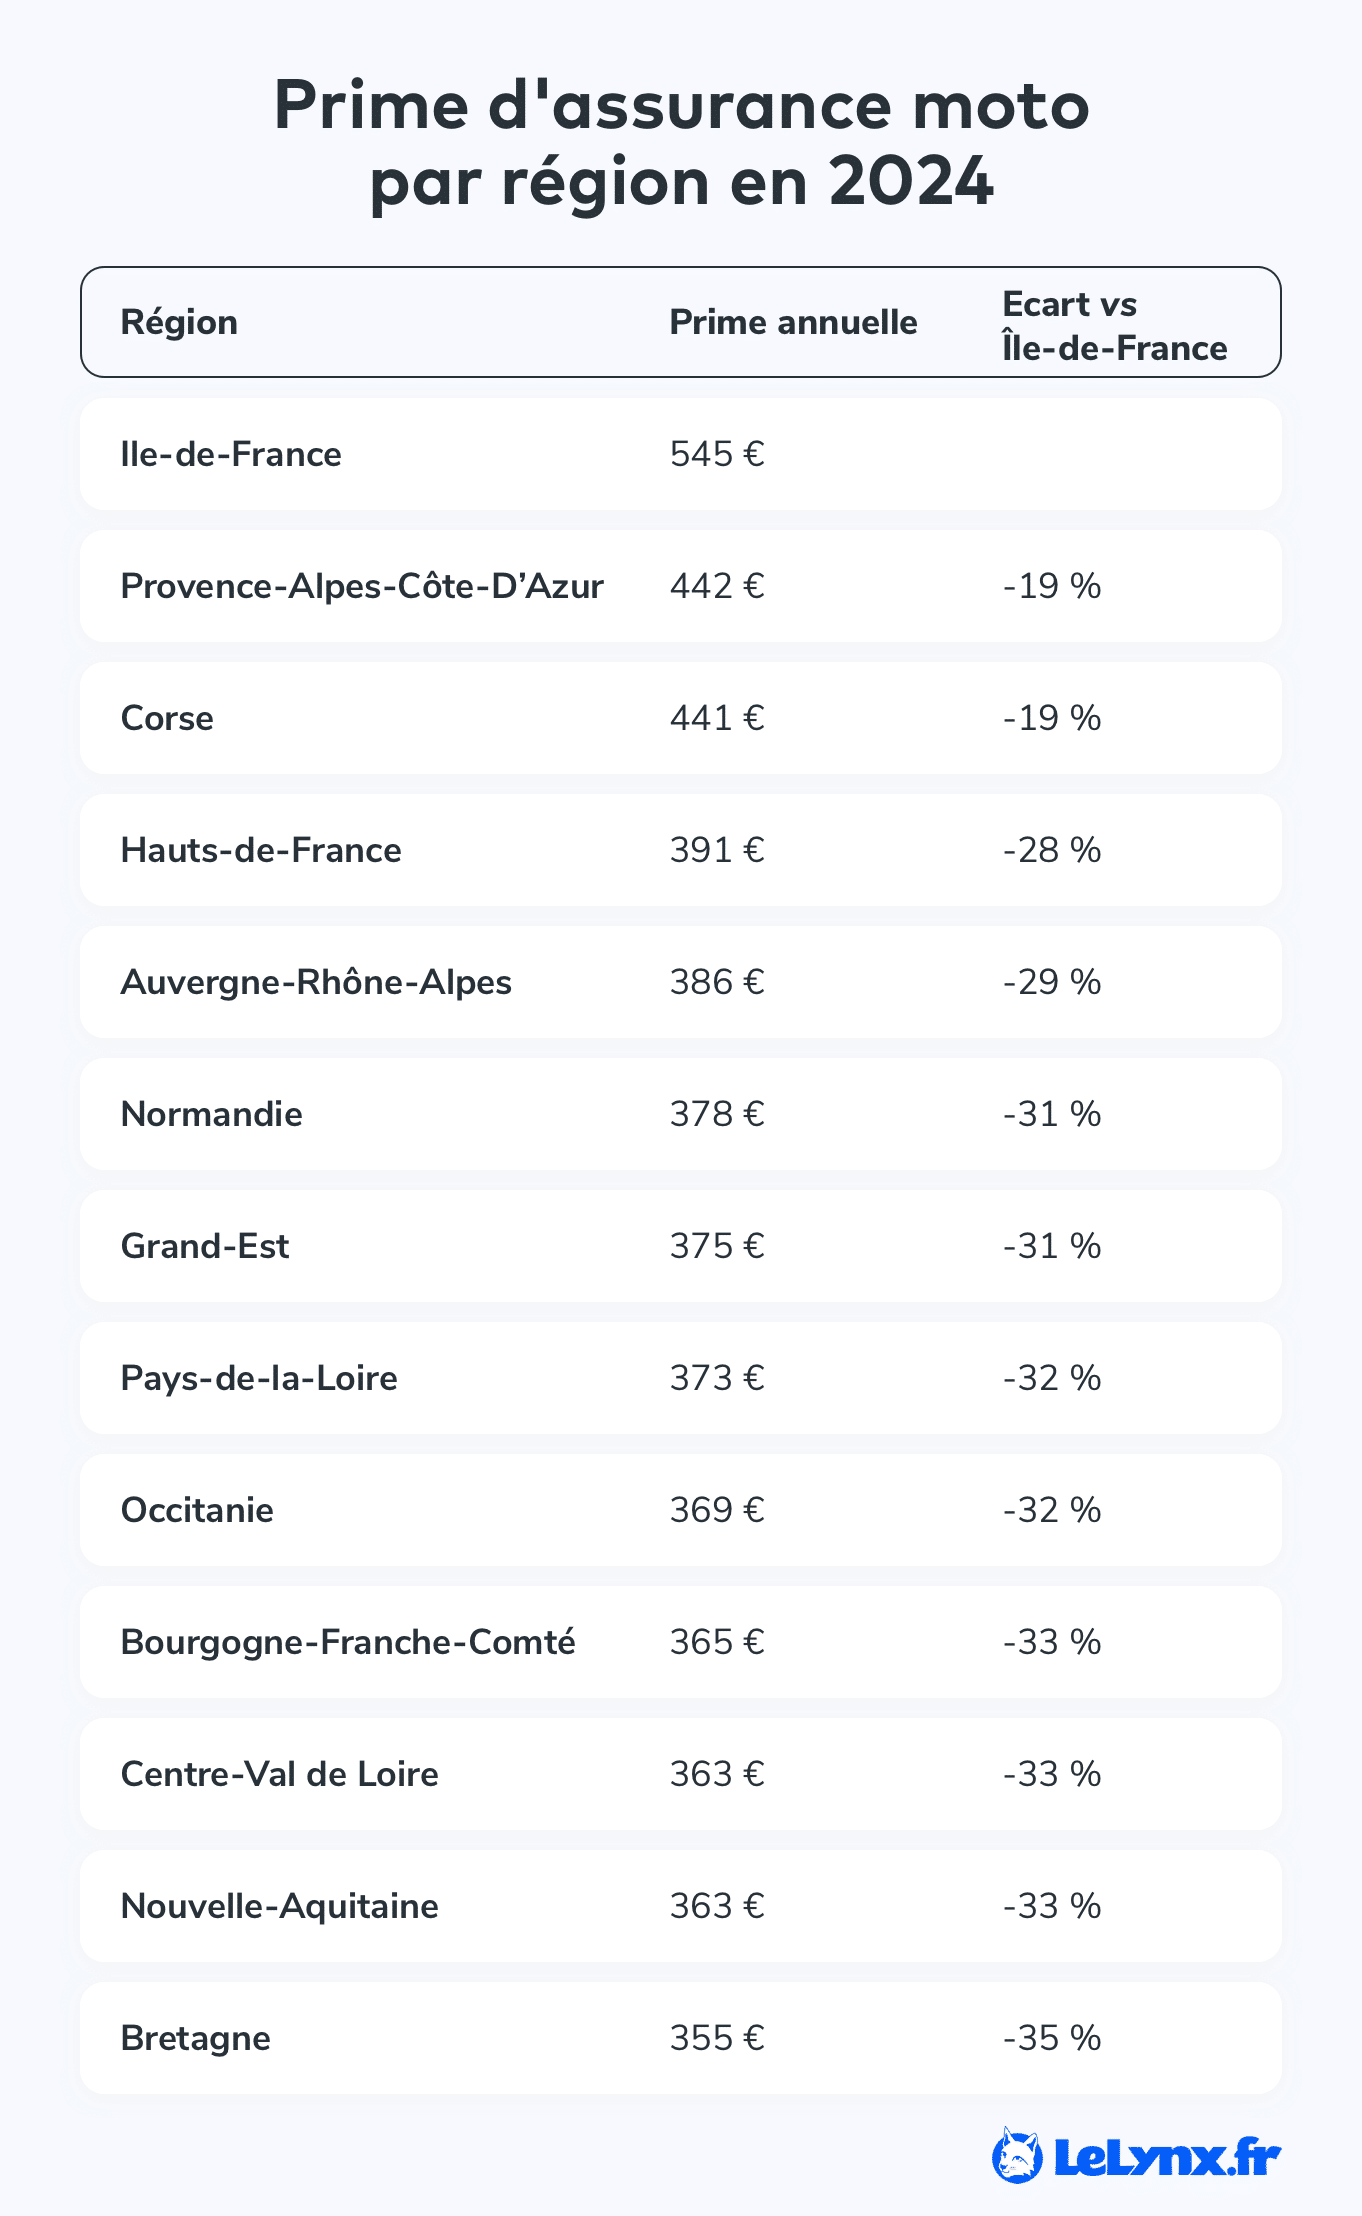
Assurances auto et moto en France : quand la hausse des primes rime avec la baisse des indemnisations, des pratiques controversées à la une
Dans un contexte économique tendu, les primes d’assurance auto et moto continuent d’augmenter en France, tandis que les indemnisations semblent se tarir. Cette dualité soulève des interrogations sur le fonctionnement du marché de l’assurance et les pratiques qui l’entourent. Quels sont les facteurs en jeu et quels problèmes rencontrent les assurés ?
Les primes d’assurance en forte hausse : un constat préoccupant
En 2025, plusieurs observateurs notent une hausse des primes d’assurance auto de 2,6 % entre janvier et mai. Le coût moyen des primes a ainsi évolué, passant de 663 € à 678 €. Cette tendance est exacerbée par des éléments tels que :
- Une inflation continue sur les coûts de réparation
- Une augmentation des sinistres, poussant les assureurs à ajuster leurs tarifs
- Un environnement réglementaire de plus en plus restrictif
L’impact sur les assurés
Les automobilistes et motards se retrouvent face à une réalité inquiétante : les indemnisations perçues sont souvent bien en deçà de leurs attentes. Quels sont les principaux problèmes liés aux indemnisations ?
- Des demandes répétées de documents supplémentaires qui prolongent le processus d’indemnisation
- Des évaluations des sinistres souvent minimisées, entraînant une baisse des remboursements
- La complexité des contrats d’assurance qui reste peu accessible pour le grand public
| Année | Évolution des primes auto (%) | Coût moyen des primes (€) | Évolution des indemnisations (%) |
|---|---|---|---|
| 2023 | 3.0 | 650 | -5.0 |
| 2024 | 2.5 | 665 | -7.0 |
| 2025 | 2.6 | 678 | -10.0 |
Les pratiques controversées dans l’assurance
Les assureurs invoquent souvent la lutte contre la fraude, un phénomène qui corpulent des milliards d’euros chaque année. Toutefois, cette argumentation peut masquer certaines pratiques controversées qui pèsent lourdement sur les assurés de bonne foi. Parmi celles-ci, on note :
- Une suspicion généralisée, entraînant des retards dans les indemnisations
- Des incitations à recourir à des garages agréés, même si les réparateurs ne sont pas toujours au meilleur prix
- Une réduction des indemnisations pour des préjudices que les assurés jugeaient autrefois reconnus
Les conséquences de la réglementation actuelle
Les contraintes du Code des assurances en France, bien qu’elles visent à protéger les assurés, ne sont pas toujours appliquées de manière équilibrée. Cela se traduit par :
- Des délais d’indemnisation souvent longs, laissant les assurés dans l’incertitude
- Des contrats d’assurance peu transparents, rendant difficile la compréhension de leurs droits
- Un sentiment d’injustice grandissant chez beaucoup de consommateurs, devant naviguer dans un système complexe
Une situation alarmante : un nombre croissant de conducteurs non assurés
Environ 700 000 à 800 000 véhicules circulent sur les routes françaises sans assurance. Ce phénomène pose des questions sur l’efficacité des mesures en place et les conséquences pour les conducteurs respectant la législation. Les conducteurs sont souvent contraints de réduire leurs garanties au strict minimum pour des raisons budgétaires.
Les recours possibles pour les assurés
Face à cette situation, les assurés disposent de plusieurs recours :
- Recourir à des médiateurs d’assurance, qui peuvent faciliter la résolution des conflits
- Contacter des experts indépendants pour évaluer la légitimité d’une offre d’indemnisation
- Intenter une action devant les tribunaux judiciaires, mais cela implique souvent un processus long et complexe
| Type de recours | Difficulté | Durée estimée | Coût |
|---|---|---|---|
| Médiateur d’assurance | Faible | 1 à 3 mois | Gratuit |
| Expert indépendant | Moyenne | 2 à 6 mois | Variable, souvent charge à l’assuré |
| Action judiciaire | Élevée | 6 mois à plusieurs années | Coûts juridiques élevés |
La situation actuelle des assurances auto et moto en France reflète des enjeux économiques et sociaux profonds. À travers des primes en constante augmentation, des indemnisations en baisse et des pratiques souvent contestables, les conducteurs se retrouvent dans une position délicate. En faisant face à ces réalités, ils doivent naviguer entre attentes et désillusions, tout en cherchant à protéger au mieux leurs intérêts.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Nathalie Vincent
Spécialiste comparaison auto depuis 18 ans, experte tarification, conseillère optimisation budgets assurance.
Articles similaires
Voiture électrique vs thermique : quelle assurance auto coûte vraiment plus cher ?
Assurance voiture électrique : Coût et comparaison 2026 Dans le paysage automobile actuel, la question du coût de l’assurance auto...

Une prévision des tarifs de l'assurance automobile en France pour l'année 2025 : quel sera le coût moyen ?
Les tarifs de l’assurance automobile en France sont en constante évolution, et les prévisions pour 2025 suggèrent une augmentation significative....

Assurance automobile : des tarifs réduits en vue pour les conducteurs occasionnels dès 2025 ?
Alors que le marché de l’assurance automobile évolue, des changements sont à prévoir pour les conducteurs occasionnels. En 2025, les...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Jean-Marc Généreux face au deuil : retour sur la maladie auto-immune qui a emporté sa sœur Isabelle après trente ans
Jean-Marc Généreux, juré de l’émission Danse avec les stars, traverse une période particulièrement difficile après…
Comment prouver que votre voisin a rayé votre voiture en l’absence de témoin ?
Lorsque vous découvrez que votre véhicule a été rayé sur le parking, la situation peut…
L’opération USI marque une nouvelle étape dans la consolidation rapide du secteur de l’assurance
Dans le paysage dynamique du secteur de l’assurance, l’opération USI représente une avancée significative. Avec…
Rentrée : 5 abonnements à annuler en septembre avant l’échéance gratuite pour éviter les frais
Septembre représente un moment crucial pour faire le point sur ses finances et ses abonnements.…
✍️ Articles du même auteur
Découvrez d'autres articles de Nathalie Vincent
Jean-Marc Généreux face au deuil : retour sur la maladie auto-immune qui a emporté sa sœur Isabelle après trente ans
Jean-Marc Généreux, juré de l’émission Danse avec les stars, traverse une période particulièrement difficile après…
Comment prouver que votre voisin a rayé votre voiture en l’absence de témoin ?
Lorsque vous découvrez que votre véhicule a été rayé sur le parking, la situation peut…
L’opération USI marque une nouvelle étape dans la consolidation rapide du secteur de l’assurance
Dans le paysage dynamique du secteur de l’assurance, l’opération USI représente une avancée significative. Avec…
Comment choisir sa voiture en fonction des primes écologiques
Résumé d’ouverture Les voitures particulières restent un levier majeur pour réduire les émissions de CO2…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches