Assurance habitation : trois astuces incontournables pour réduire efficacement votre prime immobilière
La gestion des dépenses liées à l’assurance habitation est devenue une priorité pour de nombreux foyers. En 2026, la tendance...
La gestion des dépenses liées à l’assurance habitation est devenue une priorité pour de nombreux foyers. En 2026, la tendance à l’augmentation des primes s’est accentuée, nécessitant une réflexion sur les moyens de réduire ces coûts tout en préservant une couverture adéquate.
Astuces pour réduire votre prime d’assurance habitation
Face à la réalité d’une prime moyenne ayant bondi de 190 à 265 euros par an, il est crucial d’adopter des stratégies pour optimiser votre contrat. Voici trois astuces essentielles pour alléger votre facture d’assurance :
1. Réévaluation et ajustement de votre contrat
Une mauvaise connaissance de son contrat d’assurance peut entraîner des doublons dans les garanties ou des zones de non-couverture. Adapter ses garanties à son mode de vie est primordial. Par exemple, si vous n’avez pas de piscine, il est inutile de payer pour une garantie de ce type. Pensez aussi à faire inventorier vos biens pour éviter de surévaluer leur valeur à assurer.
En outre, les dispositifs de sécurité comme les détecteurs de fumée ou les portes blindées peuvent susciter l’intérêt de votre assureur et contribuer à la réduction de votre prime.
2. Comparer et regrouper vos assurances
La loi Hamon permet de résilier son contrat à tout moment, rendant ainsi opportun de comparer régulièrement les offres. Ceux qui détiennent plusieurs contrats d’assurance (habitation, auto, santé, etc.) peuvent faire face à une multiplication des couvertures. En regroupant ces assurances auprès d’un même assureur, il est possible de négocier de meilleurs tarifs.
En effet, les économies réalisées sur les primes peuvent être substantielles. Une démarche que vous pouvez approfondir en consultant des comparateurs en ligne.
3. Ajuster la franchise de votre contrat
La franchise correspond à la part des réparations que vous devez payer en cas de sinistre. Une franchise plus élevée peut significativement diminuer le coût de votre prime. Réfléchissez à ce que vous êtes prêt à débourser en cas de sinistre. Pour les petits dégâts, il peut parfois être judicieux de ne pas faire de déclaration, évitant ainsi une hausse de votre prime suite à des incidents fréquents.
| Astuces | Bénéfices |
|---|---|
| Réévaluation de votre contrat | Élimination des doublons de garanties, adaptation aux besoins actuels |
| Regroupement des assurances | Négociation de tarifs plus faibles, économies significatives |
| Ajustement de la franchise | Réduction immédiate de la prime d’assurance |
En intégrant ces astuces dans votre gestion de l’assurance habitation, vous pouvez réaliser des économies substantielles tout en assurant une protection adéquate pour votre maison et vos biens. Pour plus d’informations sur l’impact de l’augmentation des primes, consultez cet article : Hausse des tarifs d’assurance en 2026.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Nathalie Vincent
Spécialiste comparaison auto depuis 18 ans, experte tarification, conseillère optimisation budgets assurance.
Articles similaires
Assurance auto : astuces pour maîtriser votre budget sans compromis
La gestion de la facture d’assurance auto est devenue un enjeu crucial pour de nombreux conducteurs. En effet, la tendance...
Assurance auto en Corse : astuces pour comparer et réduire vos coûts
Les automobilistes en Corse font face à des tarifs d’assurance auto particulièrement élevés, similaires à ceux de la région Provence-Alpes-Côte...
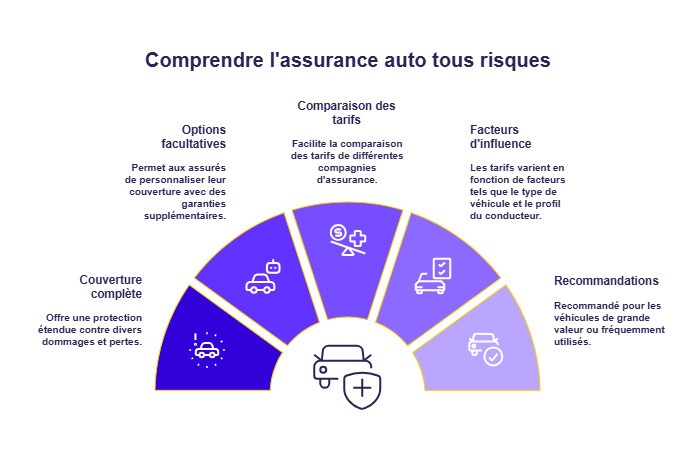
Assurance auto tous risques : découvrez l'étendue réelle de votre couverture
Assurance auto tous risques : l’étendue réelle de votre couverture L’assurance auto tous risques représente un choix important pour les...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Jean-Marc Généreux face au deuil : retour sur la maladie auto-immune qui a emporté sa sœur Isabelle après trente ans
Jean-Marc Généreux, juré de l’émission Danse avec les stars, traverse une période particulièrement difficile après…
Comment prouver que votre voisin a rayé votre voiture en l’absence de témoin ?
Lorsque vous découvrez que votre véhicule a été rayé sur le parking, la situation peut…
L’opération USI marque une nouvelle étape dans la consolidation rapide du secteur de l’assurance
Dans le paysage dynamique du secteur de l’assurance, l’opération USI représente une avancée significative. Avec…
Rentrée : 5 abonnements à annuler en septembre avant l’échéance gratuite pour éviter les frais
Septembre représente un moment crucial pour faire le point sur ses finances et ses abonnements.…
✍️ Articles du même auteur
Découvrez d'autres articles de Nathalie Vincent
Jean-Marc Généreux face au deuil : retour sur la maladie auto-immune qui a emporté sa sœur Isabelle après trente ans
Jean-Marc Généreux, juré de l’émission Danse avec les stars, traverse une période particulièrement difficile après…
Comment prouver que votre voisin a rayé votre voiture en l’absence de témoin ?
Lorsque vous découvrez que votre véhicule a été rayé sur le parking, la situation peut…
L’opération USI marque une nouvelle étape dans la consolidation rapide du secteur de l’assurance
Dans le paysage dynamique du secteur de l’assurance, l’opération USI représente une avancée significative. Avec…
Comment choisir sa voiture en fonction des primes écologiques
Résumé d’ouverture Les voitures particulières restent un levier majeur pour réduire les émissions de CO2…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches